곧 만 65세가 되는데, 집이 있다고 기초연금은 어렵겠다고 미리 포기하는 분이 많습니다. 반대로 월급을 받고 계셔서 안 될 거라고 생각하기도 하죠.
기초연금은 집값이나 월급을 그대로 보는 게 아니라, 공제를 뺀 뒤 계산한 소득인정액으로 판단해요.
그래서 집이 있거나 일을 하셔도 받을 수 있는 경우가 생각보다 많습니다. 계산 순서와 예시로 직접 확인해 보세요.
1. 기초연금 수급자격, 무엇으로 정해지나요
기초연금은 만 65세 이상이면서 가구의 소득인정액이 선정기준액 이하인 분이 받을 수 있어요. 선정기준액은 매년 보건복지부가 정해 고시합니다.
| 가구 유형 | 2026년 선정기준액 | 판단 기준 |
|---|---|---|
| 단독가구 | 월 247만 원 | 본인 소득인정액 |
| 부부가구 | 월 395만 2천 원 | 부부 합산 소득인정액 |
※ 복지로 기초연금 안내 기준이며, 2027년 기준은 새해에 새로 고시돼요.
🚨 직역연금 수급자는 원칙적으로 제외돼요
공무원·사립학교교직원·군인·별정우체국 연금을 받는 분과 그 배우자는 원칙적으로 기초연금 대상에서 빠져요. 다만 재직기간이 짧은 경우 등 예외가 있으니 해당된다면 따로 확인하세요.
📌 함께 읽으면 좋은 글

2. 기초연금 수급자격 계산식 한눈에 보기
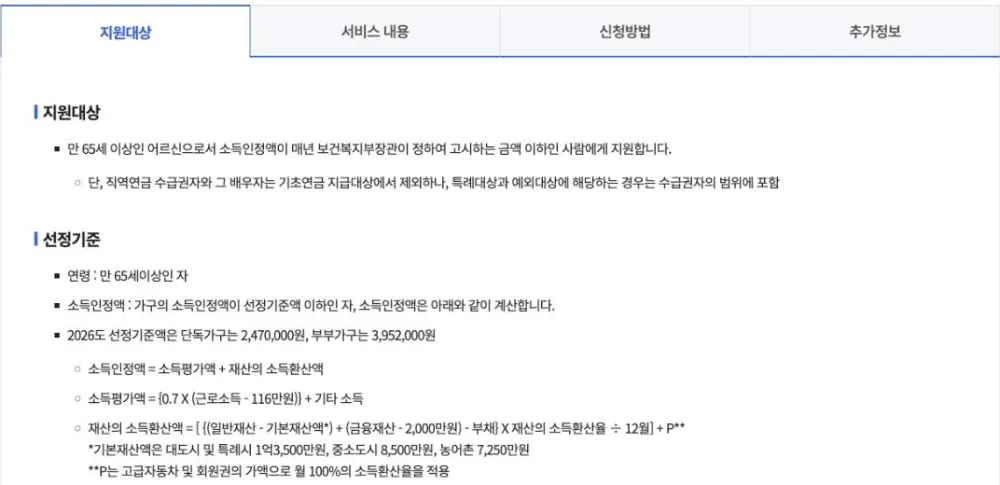
소득인정액은 두 부분으로 나눠 계산한 뒤 더합니다. 아래 식은 복지로에 나와 있는 공식 계산식이에요.
① 소득평가액 계산
소득평가액 = 0.7 × (근로소득 − 116만 원) + 기타 소득
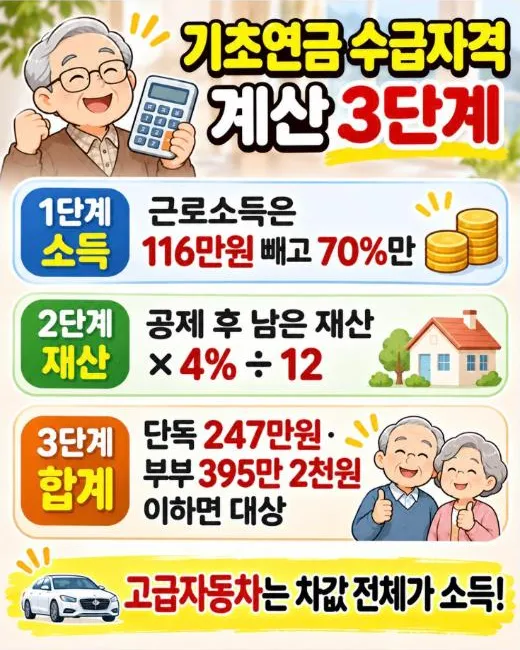
- 일해서 버는 근로소득은 116만 원을 먼저 빼고, 남은 금액의 70%만 반영해요
- 기타 소득에는 국민연금 같은 공적연금, 사업소득, 이자·임대소득 등이 들어가요
② 재산의 소득환산액 계산
재산의 소득환산액 = [{(일반재산 − 기본재산액) + (금융재산 − 2,000만 원) − 부채} × 4% ÷ 12] + 고급자동차·회원권 가액
| 항목 | 공제·기준 | 확인할 점 |
|---|---|---|
| 기본재산액(일반재산) | 대도시 1억 3,500만 원 · 중소도시 8,500만 원 · 농어촌 7,250만 원 | 특별시·광역시의 구는 대도시, 도의 시는 중소도시, 도의 군은 농어촌 |
| 금융재산 | 가구당 2,000만 원 공제 | 부부라도 한 번만 공제돼요 |
| 소득환산율 | 연 4%(12로 나눠 월로 환산) | 남은 재산이 1억이면 월 약 33만 원으로 계산 |
| 고급자동차 | 3,000cc 이상 또는 4,000만 원 이상, 차령 10년 미만 | 차량가액이 월 소득으로 그대로 잡혀요 |
💡 집값은 시세가 아니라 시가표준액으로 봐요
주택과 토지는 거래 가격이 아니라 공시가격 같은 시가표준액으로 계산해요. 그래서 시세로 생각한 것보다 재산이 낮게 잡히는 경우가 많아요.
3. 재산·소득 사례로 직접 계산해 보기
아래 예시는 계산 흐름을 이해하기 쉽게 만든 가상 사례예요. 숫자는 위 공식으로 직접 계산한 값입니다.
예시 ① 서울에 집 한 채, 국민연금을 받는 단독가구
| 계산 단계 | 내용 | 금액 |
|---|---|---|
| 일반재산 | 주택 시가표준액 4억 − 대도시 공제 1억 3,500만 | 2억 6,500만 원 |
| 금융재산 | 예금 3,000만 − 공제 2,000만 | 1,000만 원 |
| 재산 소득환산액 | 2억 7,500만 × 4% ÷ 12 | 약 91만 7천 원 |
| 소득평가액 | 국민연금 월 50만 원(기타 소득) | 50만 원 |
| 소득인정액 | 91만 7천 + 50만 | 약 141만 7천 원 → 247만 원 이하 |
예시 ② 월급 250만 원을 받는 단독가구
| 계산 단계 | 내용 | 금액 |
|---|---|---|
| 소득평가액 | 0.7 × (250만 − 116만) | 93만 8천 원 |
| 일반재산 | 광역시 주택 시가표준액 2억 − 공제 1억 3,500만 | 6,500만 원 |
| 금융재산 | 예금 2,000만 − 공제 2,000만 | 0원 |
| 재산 소득환산액 | 6,500만 × 4% ÷ 12 | 약 21만 7천 원 |
| 소득인정액 | 93만 8천 + 21만 7천 | 약 115만 5천 원 → 247만 원 이하 |
🚨 고급자동차 한 대로 탈락할 수 있어요
차령 10년 미만이면서 차량가액 4,000만 원 이상(또는 3,000cc 이상)인 차는 가액 전체가 한 달 소득으로 잡혀요. 예를 들어 4,500만 원짜리 차가 있으면 소득인정액이 그것만으로 4,500만 원이 넘어 선정기준액을 크게 초과해요. 생업용 등 예외로 인정되는 경우가 있으니 신청 전에 확인하세요.
4. 기초연금 수급자격 확인하고 신청하는 방법
계산이 어렵다면 복지로 기초연금 모의계산에 소득과 재산을 넣어 보면 예상 소득인정액이 자동으로 나와요. 다만 모의계산은 본인이 아는 숫자로 한 예상치라서, 실제 결과는 신청 후 공적 자료 조사로 정해집니다.
- 복지로 기초연금 안내 화면에서 모의계산 바로가기를 눌러요
- 가구 유형(단독·부부)과 거주지(대도시·중소도시·농어촌)를 고르고 소득·재산을 입력해요
- 결과가 선정기준액보다 낮게 나오면 주민센터·국민연금공단 지사·복지로에서 신청해요
💡 만 65세 생일이 속한 달의 한 달 전부터 신청할 수 있어요
미리 신청해 두면 65세가 되는 달부터 받을 수 있어요. 탈락했더라도 다음 해 기준이 오르면 다시 대상이 될 수 있으니 매년 확인해 보세요.
계산 결과가 기준에 아슬아슬하다면 국민연금공단 고객센터(1355)나 가까운 주민센터에 상담해 보는 것도 좋아요.
📌 함께 읽으면 좋은 글


기초연금 수급자격 계산 자주 묻는 질문 (FAQ)
Q1. 집이 있으면 기초연금을 못 받나요?
아니요, 집이 있어도 받을 수 있어요. 시가표준액에서 기본재산액을 뺀 나머지만 4%로 환산해 반영하기 때문에, 다른 소득이 적다면 대상이 될 수 있어요.
Q2. 부부는 금융재산 공제를 각각 2,000만 원씩 받나요?
아니요, 가구당 2,000만 원 한 번만 공제돼요. 부부의 예금을 합친 금액에서 2,000만 원을 빼고 계산해요.
Q3. 자녀 소득도 계산에 들어가나요?
기초연금은 본인과 배우자의 소득·재산으로 판단해요. 다만 자녀 명의의 비싼 집에 무상으로 사는 경우처럼 일부 상황은 소득으로 잡힐 수 있으니 신청할 때 확인하세요.
Q4. 국민연금을 받으면 수급자격이 없어지나요?
수급자격이 없어지는 것은 아니에요. 국민연금은 기타 소득으로 소득인정액에 들어가고, 받는 금액에 따라 기초연금이 일부 줄어들 수 있어요.
Q5. 모의계산에서는 대상인데 실제로 탈락했어요
신청 후 조사에서 공적 자료로 재산과 소득을 다시 확인하기 때문이에요. 결과에 이의가 있으면 통지서에 적힌 방법으로 이의신청할 수 있어요.
Q6. 올해 탈락했는데 다시 신청할 수 있나요?
네, 다시 신청할 수 있어요. 선정기준액은 매년 바뀌기 때문에, 기준이 오르면 다음 해에 대상이 될 수 있어요.
새로운 정보, 편한 곳에서 받아보세요
복지·의료비·연금·생활비 정보를 원하는 채널에서 확인할 수 있어요.